Domain krankengeldzuschuss.de kaufen?
Wir ziehen mit dem Projekt
krankengeldzuschuss.de um.
Sind Sie am Kauf der Domain
krankengeldzuschuss.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain krankengeldzuschuss.de kaufen?
Ist Lohnfortzahlung eine Entgeltersatzleistung?
Lohnfortzahlung ist eine Entgeltersatzleistung, da der Arbeitnehmer während seiner Krankheit weiterhin sein Gehalt erhält, obwohl er nicht arbeiten kann. Diese Leistung wird vom Arbeitgeber erbracht und dient dazu, den Verdienstausfall des Arbeitnehmers zu kompensieren. Sie basiert auf gesetzlichen Regelungen, die vorsehen, dass der Arbeitgeber im Krankheitsfall für eine bestimmte Zeit den Lohn weiterzahlen muss. Somit handelt es sich bei der Lohnfortzahlung um eine Form der Entgeltersatzleistung, die den Arbeitsausfall aufgrund von Krankheit abdeckt. **
Lohnt sich die JBL Xtreme 2 aktuell?
Die JBL Xtreme 2 ist eine hochwertige Bluetooth-Lautsprecher mit beeindruckender Klangqualität und robustem Design. Sie bietet eine lange Akkulaufzeit und ist wasserdicht, was sie ideal für den Einsatz im Freien macht. Wenn du nach einem leistungsstarken und langlebigen Lautsprecher suchst, lohnt es sich definitiv, die JBL Xtreme 2 in Betracht zu ziehen. **

Ähnliche Suchbegriffe für Bruckbauer-Steuerrecht-aktuell-2
Top-Angebote
Produkte zum Begriff Bruckbauer-Steuerrecht-aktuell-2:
-
Steuerrecht aktuell 1/2026, Fachbücher von Demmler, Daniel René, Kälberer, Müller-Schmitt, IRing, Christopeit, Lorenz, Uwe, Pia, ThomasDas Fachbuch "Steuerrecht aktuell 1/2026" bietet einen umfassenden Überblick über die neuesten Entwicklungen im Steuerrecht. Es kommentiert praxisrelevante Entscheidungen der Steuergerichte, bedeutende BMF-Schreiben sowie wichtige Gesetzesänderungen, die in den letzten Monaten ergangen sind. Die Autoren, bestehend aus erfahrenen Fachleuten, erläutern die praktischen Konsequenzen dieser Neuerungen und geben wertvolle Gestaltungstipps sowie Handlungsempfehlungen für die Praxis. Zusätzlich beinhaltet das Buch ein Online-Seminar, das als Wissens-Update für die gesamte Kanzlei dient. Der Aktualitäts-Service ermöglicht es, die jeweils neueste Ausgabe sofort nach Erscheinen zu erhalten, was eine kontinuierliche Weiterbildung gewährleistet. Mit einer Seitenzahl von 184 und einer klar strukturierten Aufbereitung ist dieses Buch ein unverzichtbares Werkzeug für alle, die im Steuerrecht tätig sind.54,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Themen aktuell 2. ArbeitsbuchThemen aktuell 2. Arbeitsbuch , Lehrwerk für Deutsch als Fremdsprache. Niveaustufe A 2 , Halterungen & Klemmen > Fußsteuerung, Pedale & Fußauflagen , Erscheinungsjahr: 200311, Produktform: Kartoniert, Seitenzahl/Blattzahl: 152, Keyword: DaF Lehrwerke;Deutsch als Fremdsprache (DaF/DaZ);Erwachsene;Jugendliche ab 16;Lehrwerk;Sprachen lernen;Sprachen unterrichten, Fachschema: Deutsch als Fremdsprache, Bildungsmedien Fächer: Deutsch a. Fremd-/Zweitsprache, Sprache: Deutsch, Bildungszweck: Für die Erwachsenenbildung (Deutschland), Warengruppe: HC/Schulbücher/Deutsch als Fremdsprache, Fachkategorie: Unterricht und Didaktik: Moderne Sprachen, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Hueber Verlag GmbH, Verlag: Hueber Verlag GmbH, Verlag: Hueber Verlag, Länge: 237, Breite: 185, Höhe: 12, Gewicht: 320, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,24,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
NWB Steuerrecht aktuell 2/2025, Set von Thomas Egner,Uwe Demmler,Sonja Stockburger,Erik Meinert,Sebastian Zerbe, Nwb Verlag, 978-3-482-68416-6Nwb Steuerrecht Aktuell 2/2025, Set Von Thomas Egner,uwe Demmler,sonja Stockburger,erik Meinert,sebastian Zerbe, Nwb Verlag, 978-3-482-68416-6, Seitenanzahl: 20254,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lernquiz SteuerrechtSteuerrecht Spielend Leicht Erlernen.ob Allein Oder In Der Gruppe, Zuhause Oder Unterwegs, Mit Den 500 Frage- Und Antwortkarten Des Lernquiz Steuerrecht Macht Das Lernen Gleich Viel Mehr Spaß. Testen Sie Spielend Leicht Wie Gut Sie Sich...49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Haben wir aktuell GMT 1 oder 2?
Aktuell haben wir GMT+2. Die Mitteleuropäische Sommerzeit (MESZ) gilt von Ende März bis Ende Oktober und ist eine Stunde vor der Greenwich Mean Time (GMT). In der restlichen Zeit gilt die Mitteleuropäische Zeit (MEZ), die GMT+1 entspricht. **
-
Gibt es aktuell 2-Zylinder 125 ccm Motorräder?
Ja, es gibt aktuell 2-Zylinder 125 ccm Motorräder auf dem Markt. Ein Beispiel dafür ist die Yamaha YZF-R125, die mit einem 2-Zylinder-Motor ausgestattet ist. Diese Motorräder bieten eine gute Leistung und ein sportliches Fahrerlebnis in der 125 ccm Klasse. **
-
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **
-
Was ist Liebhaberei im Steuerrecht?
Was ist Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein persönlichem Interesse oder Vergnügen. Solche Aktivitäten können steuerlich nicht als Betriebsausgaben geltend gemacht werden und führen somit nicht zu steuerlichen Vorteilen. Das Finanzamt prüft, ob eine Tätigkeit als Liebhaberei einzustufen ist, indem es Kriterien wie die Dauer der Verlustphase, die Gewinnerzielungsabsicht und die Marktfähigkeit der Tätigkeit berücksichtigt. Liebhaberei kann sowohl bei selbstständigen als auch bei nichtselbstständigen Tätigkeiten auftreten und hat Auswirkungen auf die steuerliche Behandlung der betreffenden Aktivitäten. **
Was heißt SVZ im Steuerrecht?
SVZ im Steuerrecht steht für "Steuerlicher Verlustvortrag". Dies bedeutet, dass Verluste aus einem vorherigen Jahr in das aktuelle Jahr vorgetragen werden können, um sie mit Gewinnen zu verrechnen und somit Steuern zu sparen. Der SVZ ermöglicht es Unternehmen und Selbstständigen, ihre Steuerlast zu reduzieren und finanzielle Belastungen auszugleichen. Es handelt sich also um eine wichtige steuerliche Maßnahme, um die Steuerlast zu optimieren und die Liquidität zu verbessern. Unternehmen können so ihre wirtschaftliche Situation verbessern und langfristig erfolgreich am Markt agieren. **
Wer ist naher Angehöriger Steuerrecht?
Ein naher Angehöriger im Steuerrecht bezieht sich in der Regel auf Familienmitglieder wie Ehepartner, Kinder, Eltern, Großeltern und Geschwister. Diese Personen gelten als enge Verwandte und können steuerlich begünstigt werden, beispielsweise durch Freibeträge oder steuerliche Vergünstigungen. Es ist wichtig, die genauen Definitionen und Regelungen im Steuerrecht zu beachten, um sicherzustellen, dass die steuerlichen Vorteile für nahe Angehörige korrekt genutzt werden. Die steuerliche Behandlung von nahen Angehörigen kann je nach Land und Gesetzgebung variieren, daher ist es ratsam, sich von einem Steuerberater oder Fachexperten beraten zu lassen. In vielen Fällen können auch Pflegepersonen oder Betreuer als nahe Angehörige im Sinne des Steuerrechts betrachtet werden. **
Top-Angebote
Produkte zum Begriff Bruckbauer-Steuerrecht-aktuell-2:
-
Bruckbauer: Steuerrecht aktuell 2/20, Fachbücher von Thomas Bruckbauer, Uwe Demmler, Thomas Egner, Anna-Lena Kalb, Lars-Oliver Farwick, Daniel René Kälberer, Thomas LorenzDas Fachbuch "Bruckbauer: Steuerrecht aktuell 2/20" bietet einen umfassenden Überblick über die neuesten Entwicklungen im Steuerrecht. Es behandelt praxisrelevante Entscheidungen der Steuergerichte, bedeutende BMF-Schreiben sowie wichtige Gesetzesänderungen, die in den letzten Monaten ergangen sind. Die Autoren, darunter Thomas Lorenz und Daniel René Kälberer, erläutern die praktischen Konsequenzen dieser Neuerungen und geben wertvolle Gestaltungstipps sowie Handlungsempfehlungen für die Praxis. Zusätzlich beinhaltet das Buch ein Online-Seminar, das als Wissens-Update für die gesamte Kanzlei dient. Der Aktualitäts-Service ermöglicht es, die jeweils neueste Ausgabe von "Steuerrecht aktuell" sofort nach Erscheinen zu erhalten, was eine kontinuierliche Weiterbildung gewährleistet. Mit etwa zwei Bänden pro Jahr ist dieses Werk eine unverzichtbare Ressource für alle, die im Steuerrecht tätig sind.54,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
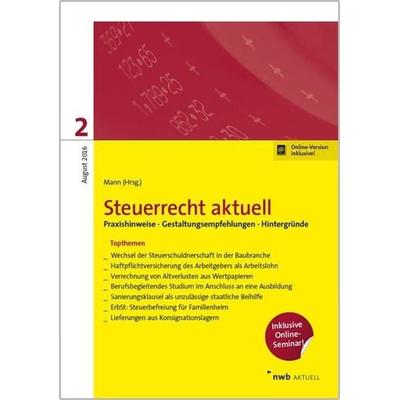
Steuerrecht aktuell 2/2016, Taschenbuch von Bert-Hagen Strodthoff Rolfes,Lars Micker,Sandra Matthes,Benno L'habitant;Annette Höne, Nwb Verlag,Steuerrecht Aktuell 2/2016, Taschenbuch Von Bert-hagen Strodthoff Rolfes,lars Micker,sandra Matthes,benno L'habitant;annette Höne, Nwb Verlag, 978-3-482-65628-6, Seitenanzahl: 12242,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerrecht aktuell 1/2026, Fachbücher von Demmler, Daniel René, Kälberer, Müller-Schmitt, IRing, Christopeit, Lorenz, Uwe, Pia, ThomasDas Fachbuch "Steuerrecht aktuell 1/2026" bietet einen umfassenden Überblick über die neuesten Entwicklungen im Steuerrecht. Es kommentiert praxisrelevante Entscheidungen der Steuergerichte, bedeutende BMF-Schreiben sowie wichtige Gesetzesänderungen, die in den letzten Monaten ergangen sind. Die Autoren, bestehend aus erfahrenen Fachleuten, erläutern die praktischen Konsequenzen dieser Neuerungen und geben wertvolle Gestaltungstipps sowie Handlungsempfehlungen für die Praxis. Zusätzlich beinhaltet das Buch ein Online-Seminar, das als Wissens-Update für die gesamte Kanzlei dient. Der Aktualitäts-Service ermöglicht es, die jeweils neueste Ausgabe sofort nach Erscheinen zu erhalten, was eine kontinuierliche Weiterbildung gewährleistet. Mit einer Seitenzahl von 184 und einer klar strukturierten Aufbereitung ist dieses Buch ein unverzichtbares Werkzeug für alle, die im Steuerrecht tätig sind.54,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Themen aktuell 2. ArbeitsbuchThemen aktuell 2. Arbeitsbuch , Lehrwerk für Deutsch als Fremdsprache. Niveaustufe A 2 , Halterungen & Klemmen > Fußsteuerung, Pedale & Fußauflagen , Erscheinungsjahr: 200311, Produktform: Kartoniert, Seitenzahl/Blattzahl: 152, Keyword: DaF Lehrwerke;Deutsch als Fremdsprache (DaF/DaZ);Erwachsene;Jugendliche ab 16;Lehrwerk;Sprachen lernen;Sprachen unterrichten, Fachschema: Deutsch als Fremdsprache, Bildungsmedien Fächer: Deutsch a. Fremd-/Zweitsprache, Sprache: Deutsch, Bildungszweck: Für die Erwachsenenbildung (Deutschland), Warengruppe: HC/Schulbücher/Deutsch als Fremdsprache, Fachkategorie: Unterricht und Didaktik: Moderne Sprachen, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Hueber Verlag GmbH, Verlag: Hueber Verlag GmbH, Verlag: Hueber Verlag, Länge: 237, Breite: 185, Höhe: 12, Gewicht: 320, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,24,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Lohnfortzahlung eine Entgeltersatzleistung?
Lohnfortzahlung ist eine Entgeltersatzleistung, da der Arbeitnehmer während seiner Krankheit weiterhin sein Gehalt erhält, obwohl er nicht arbeiten kann. Diese Leistung wird vom Arbeitgeber erbracht und dient dazu, den Verdienstausfall des Arbeitnehmers zu kompensieren. Sie basiert auf gesetzlichen Regelungen, die vorsehen, dass der Arbeitgeber im Krankheitsfall für eine bestimmte Zeit den Lohn weiterzahlen muss. Somit handelt es sich bei der Lohnfortzahlung um eine Form der Entgeltersatzleistung, die den Arbeitsausfall aufgrund von Krankheit abdeckt. **
-
Lohnt sich die JBL Xtreme 2 aktuell?
Die JBL Xtreme 2 ist eine hochwertige Bluetooth-Lautsprecher mit beeindruckender Klangqualität und robustem Design. Sie bietet eine lange Akkulaufzeit und ist wasserdicht, was sie ideal für den Einsatz im Freien macht. Wenn du nach einem leistungsstarken und langlebigen Lautsprecher suchst, lohnt es sich definitiv, die JBL Xtreme 2 in Betracht zu ziehen. **
-
Haben wir aktuell GMT 1 oder 2?
Aktuell haben wir GMT+2. Die Mitteleuropäische Sommerzeit (MESZ) gilt von Ende März bis Ende Oktober und ist eine Stunde vor der Greenwich Mean Time (GMT). In der restlichen Zeit gilt die Mitteleuropäische Zeit (MEZ), die GMT+1 entspricht. **
-
Gibt es aktuell 2-Zylinder 125 ccm Motorräder?
Ja, es gibt aktuell 2-Zylinder 125 ccm Motorräder auf dem Markt. Ein Beispiel dafür ist die Yamaha YZF-R125, die mit einem 2-Zylinder-Motor ausgestattet ist. Diese Motorräder bieten eine gute Leistung und ein sportliches Fahrerlebnis in der 125 ccm Klasse. **
Ähnliche Suchbegriffe für Bruckbauer-Steuerrecht-aktuell-2
-
NWB Steuerrecht aktuell 2/2025, Set von Thomas Egner,Uwe Demmler,Sonja Stockburger,Erik Meinert,Sebastian Zerbe, Nwb Verlag, 978-3-482-68416-6Nwb Steuerrecht Aktuell 2/2025, Set Von Thomas Egner,uwe Demmler,sonja Stockburger,erik Meinert,sebastian Zerbe, Nwb Verlag, 978-3-482-68416-6, Seitenanzahl: 20254,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lernquiz SteuerrechtSteuerrecht Spielend Leicht Erlernen.ob Allein Oder In Der Gruppe, Zuhause Oder Unterwegs, Mit Den 500 Frage- Und Antwortkarten Des Lernquiz Steuerrecht Macht Das Lernen Gleich Viel Mehr Spaß. Testen Sie Spielend Leicht Wie Gut Sie Sich...49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Thurneysen Aktuell, FachbücherDas Buch "Thurneysen Aktuell" bietet eine tiefgehende Auseinandersetzung mit den Themen Philosophie und Religion. Es ist in deutscher Sprache verfasst und richtet sich an ein breites Publikum, das an philosophischen und religiösen Fragestellungen interessiert ist. Mit einem handlichen kartonierten Einband und 192 Seiten ist es sowohl für das Lesen zu Hause als auch unterwegs geeignet. Die Veröffentlichung im Jahr 2025 garantiert, dass die Inhalte aktuell und relevant sind. Die sorgfältige Aufbereitung der Themen macht es zu einer wertvollen Ressource für Studierende, Fachleute und Interessierte, die sich mit komplexen Fragen der Philosophie und Religion auseinandersetzen möchten.29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **
-
Was ist Liebhaberei im Steuerrecht?
Was ist Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein persönlichem Interesse oder Vergnügen. Solche Aktivitäten können steuerlich nicht als Betriebsausgaben geltend gemacht werden und führen somit nicht zu steuerlichen Vorteilen. Das Finanzamt prüft, ob eine Tätigkeit als Liebhaberei einzustufen ist, indem es Kriterien wie die Dauer der Verlustphase, die Gewinnerzielungsabsicht und die Marktfähigkeit der Tätigkeit berücksichtigt. Liebhaberei kann sowohl bei selbstständigen als auch bei nichtselbstständigen Tätigkeiten auftreten und hat Auswirkungen auf die steuerliche Behandlung der betreffenden Aktivitäten. **
-
Was heißt SVZ im Steuerrecht?
SVZ im Steuerrecht steht für "Steuerlicher Verlustvortrag". Dies bedeutet, dass Verluste aus einem vorherigen Jahr in das aktuelle Jahr vorgetragen werden können, um sie mit Gewinnen zu verrechnen und somit Steuern zu sparen. Der SVZ ermöglicht es Unternehmen und Selbstständigen, ihre Steuerlast zu reduzieren und finanzielle Belastungen auszugleichen. Es handelt sich also um eine wichtige steuerliche Maßnahme, um die Steuerlast zu optimieren und die Liquidität zu verbessern. Unternehmen können so ihre wirtschaftliche Situation verbessern und langfristig erfolgreich am Markt agieren. **
-
Wer ist naher Angehöriger Steuerrecht?
Ein naher Angehöriger im Steuerrecht bezieht sich in der Regel auf Familienmitglieder wie Ehepartner, Kinder, Eltern, Großeltern und Geschwister. Diese Personen gelten als enge Verwandte und können steuerlich begünstigt werden, beispielsweise durch Freibeträge oder steuerliche Vergünstigungen. Es ist wichtig, die genauen Definitionen und Regelungen im Steuerrecht zu beachten, um sicherzustellen, dass die steuerlichen Vorteile für nahe Angehörige korrekt genutzt werden. Die steuerliche Behandlung von nahen Angehörigen kann je nach Land und Gesetzgebung variieren, daher ist es ratsam, sich von einem Steuerberater oder Fachexperten beraten zu lassen. In vielen Fällen können auch Pflegepersonen oder Betreuer als nahe Angehörige im Sinne des Steuerrechts betrachtet werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.